Domain lebm.de kaufen?
Wir ziehen mit dem Projekt
lebm.de um.
Sind Sie am Kauf der Domain
lebm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lebm.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **

Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
INF 35-Taschen-Hängeorganizer aus Vliesstoff für Tür, Schuhe, Kosmetik, Toilettenartikel und Haushaltsgegenstände35-Taschen-Organizer aus reißfestem, maschinenwaschbarem Vliesstoff für Kosmetik, Medikamente, Kleidung und Schuhe. Für Schlafzimmer, Bad, Kinderzimmer und Küche, platzsparend hinter der Tür mit hoher Tragfähigkeit. Stabiler Vliesstoff: Der Organizer aus stabilem Vliesstoff bietet eine hohe Tragfähigkeit und ist reißfest, sodass er sich für die regelmäßige Ordnung im Haushalt eignet. Kosmetik, Medikamente, Kleidung, Schuhe, Toilettenartikel und verschiedene Alltagsgegenstände lassen sich übersichtlich aufbewahren. 35 getrennte Taschen: Mit 35 getrennten Aufbewahrungstaschen können unterschiedliche Gegenstände klar voneinander sortiert werden. Der Hängeorganizer schafft mehr Übersicht für Kosmetik, Medikamente, Kleidung, Schuhe und Toilettenartikel und unterstützt eine ordentliche Aufbewahrung im Schlafzimmer, Badezimmer, Kinderzimmer oder in der Küche. Platzsparende Aufbewahrung: Mit den Maßen 172 x 67 x 5 cm nutzt der Organizer den vertikalen Raum hinter einer Tür und hilft dabei, wertvolle Bodenfläche im Raum freizuhalten. Häufig verwendete Haushaltsgegenstände bleiben gut sichtbar, geordnet und leicht zugänglich. Maschinenwaschbares Material: Der maschinenwaschbare Vliesstoff erleichtert die Reinigung nach der Aufbewahrung von Kosmetik, Medikamenten, Kleidung, Schuhen oder Toilettenartikeln. Dadurch lässt sich der Hängeorganizer bei regelmäßiger Nutzung im Haushalt praktisch sauber halten. Spezifikationen: Farbe: Schwarz Größe: 172 cm Länge x 67 cm Breite x 5 cm Höhe Material: Vliesstoff Kapazität: 35 getrennte Aufbewahrungstaschen Eigenschaften: Maschinenwaschbar, reißfest, hohe Tragfähigkeit Anwendung: Aufbewahrung hinter der Tür für Kosmetik, Medikamente, verschiedene Gegenstände, Kleidung, Toilettenartikel und Schuhe Das Paket beinhaltet: 1 x Hängeorganizer für die Tür22,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragner, Eva: Kräuter KosmetikKräuter Kosmetik , Schönheit aus dem eigenen Kräutergarten ¿ Über 200 einfache und praktische Naturkosmetikrezepte ¿ Leicht erhältliche Zutaten, oft sogar aus dem eigenen Garten ¿ Vom Haarshampoo bis zum Fußspray Der Untertitel ist Programm: In über 200 Rezepten werden im Handumdrehen natürliche Pflege- und Kosmetikprodukte von Kopf bis Fuß mit der Kraft heimischer Kräuter für den persönlichen täglichen Bedarf selbst hergestellt: Haarshampoos, Spülungen, Pflege für das Gesicht und den Bart, Augencreme und dekorative Kosmetik, Zahnputzpulver, Deosprays, Dusch- und Badezusätze, Bodylotions, Salben, Cremen, Fluids bis hin zu Fußbädern, -sprays und vieles mehr. Viele Zusatzinformationen über die verwendeten Rohstoffe und die spezielle Wirkung der jeweils enthaltenen Kräuter (z. B. straffend, zellerneuernd), die richtige Anwendung des Produkts sowie Tipps und Tricks runden jedes Rezept ab. Die Hauptzutaten, die Kräuter, stammen aus unserem "persönlichen Kosmetiksalon": dem Garten und der Wiese. Alle weiteren Zutaten sind einfach im Supermarkt, in der Drogerie oder der Apotheke erhältlich. Den Abschluss des Buches bildet die Antwort auf die Frage, welche Kräuter für welchen Hauttyp geeignet sind - mit besonderem Blick auf die Sekundären Pflanzenwirkstoffe. , Kabel & Drähte > Autoelektrik , Erscheinungsjahr: 20220419, Produktform: Leinen, Autoren: Tragner, Eva, Seitenzahl/Blattzahl: 264, Abbildungen: Durchgehend farbig bebildert, Keyword: Haarpflege selber machen; Naturkosmetik; Trockenshampoo selbst herstellen; natürliche Gesichtspflege; natürliche Kosmetikprodukte; natürliches Haarshampoo; natürliche Pflegeprodukte; natürlicher Sonnenschutz; Kosmetik aus Kräutern; natürliche Kosmetik; Gesichtsmaske selbst herstellen; Kosmetik selber machen; Naturkosmetik selbst machen; Natürliche Pflege; natürliche Haarpflege; Natürliche Hautpflege; Naturkosmetikrezepte; Haarpflege selbst machen; Gesichtspflege seber machen; Naturkosmetik selber machen; Haarshampoo selbst herstellen; Shampoo selbst herstellen; Naturparfüm, Fachschema: Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Thema: Entdecken, Warengruppe: TB/Schönheit/Kosmetik, Fachkategorie: Kosmetik, Haare und Beauty, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Leopold Stocker Verlag GmbH, Länge: 253, Breite: 188, Höhe: 23, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 275850030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FoxESS 'CS2900'(0% MwSt §12 III UstG)CS2900 Artikelnummer 30-218-29201-00 Marke FOX ESS Hersteller FOX ESS Herstellungsland China Garantie in Jahren 10 HS-code 85076000 System FoxESS Stromspannung Hoch Ausführung Lithium Weitere Informationen Nutzbare Batteriekapazität (kWh) 2.88 Max. Entladetiefe 90% Ladezyklen 6000 Betriebstemperatur -10~55°C Schutzart (IP) IP65 Breite (mm) 570 Höhe (mm) 350 Tiefe (mm) 380841,00 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
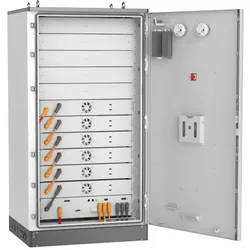
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter


-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **

Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Top-Angebote
Produkte zum Begriff UStG:
-
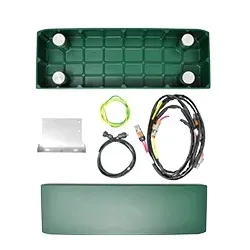
Tigo 'EI Batterie - Accessoires f '(0% MwSt §12 III UstG)Benötigt ab einer Batteriemenge > 2 Beinhaltet einen zweiten Installationssockel sowie einen zweiten Kabelsatz (Kabellänge 1200mm) Wandhalterung, Abdeckplatte und Schrauben ebenfalls enthalten197,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
INF 35-Taschen-Hängeorganizer aus Vliesstoff für Tür, Schuhe, Kosmetik, Toilettenartikel und Haushaltsgegenstände35-Taschen-Organizer aus reißfestem, maschinenwaschbarem Vliesstoff für Kosmetik, Medikamente, Kleidung und Schuhe. Für Schlafzimmer, Bad, Kinderzimmer und Küche, platzsparend hinter der Tür mit hoher Tragfähigkeit. Stabiler Vliesstoff: Der Organizer aus stabilem Vliesstoff bietet eine hohe Tragfähigkeit und ist reißfest, sodass er sich für die regelmäßige Ordnung im Haushalt eignet. Kosmetik, Medikamente, Kleidung, Schuhe, Toilettenartikel und verschiedene Alltagsgegenstände lassen sich übersichtlich aufbewahren. 35 getrennte Taschen: Mit 35 getrennten Aufbewahrungstaschen können unterschiedliche Gegenstände klar voneinander sortiert werden. Der Hängeorganizer schafft mehr Übersicht für Kosmetik, Medikamente, Kleidung, Schuhe und Toilettenartikel und unterstützt eine ordentliche Aufbewahrung im Schlafzimmer, Badezimmer, Kinderzimmer oder in der Küche. Platzsparende Aufbewahrung: Mit den Maßen 172 x 67 x 5 cm nutzt der Organizer den vertikalen Raum hinter einer Tür und hilft dabei, wertvolle Bodenfläche im Raum freizuhalten. Häufig verwendete Haushaltsgegenstände bleiben gut sichtbar, geordnet und leicht zugänglich. Maschinenwaschbares Material: Der maschinenwaschbare Vliesstoff erleichtert die Reinigung nach der Aufbewahrung von Kosmetik, Medikamenten, Kleidung, Schuhen oder Toilettenartikeln. Dadurch lässt sich der Hängeorganizer bei regelmäßiger Nutzung im Haushalt praktisch sauber halten. Spezifikationen: Farbe: Schwarz Größe: 172 cm Länge x 67 cm Breite x 5 cm Höhe Material: Vliesstoff Kapazität: 35 getrennte Aufbewahrungstaschen Eigenschaften: Maschinenwaschbar, reißfest, hohe Tragfähigkeit Anwendung: Aufbewahrung hinter der Tür für Kosmetik, Medikamente, verschiedene Gegenstände, Kleidung, Toilettenartikel und Schuhe Das Paket beinhaltet: 1 x Hängeorganizer für die Tür22,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tragner, Eva: Kräuter KosmetikKräuter Kosmetik , Schönheit aus dem eigenen Kräutergarten ¿ Über 200 einfache und praktische Naturkosmetikrezepte ¿ Leicht erhältliche Zutaten, oft sogar aus dem eigenen Garten ¿ Vom Haarshampoo bis zum Fußspray Der Untertitel ist Programm: In über 200 Rezepten werden im Handumdrehen natürliche Pflege- und Kosmetikprodukte von Kopf bis Fuß mit der Kraft heimischer Kräuter für den persönlichen täglichen Bedarf selbst hergestellt: Haarshampoos, Spülungen, Pflege für das Gesicht und den Bart, Augencreme und dekorative Kosmetik, Zahnputzpulver, Deosprays, Dusch- und Badezusätze, Bodylotions, Salben, Cremen, Fluids bis hin zu Fußbädern, -sprays und vieles mehr. Viele Zusatzinformationen über die verwendeten Rohstoffe und die spezielle Wirkung der jeweils enthaltenen Kräuter (z. B. straffend, zellerneuernd), die richtige Anwendung des Produkts sowie Tipps und Tricks runden jedes Rezept ab. Die Hauptzutaten, die Kräuter, stammen aus unserem "persönlichen Kosmetiksalon": dem Garten und der Wiese. Alle weiteren Zutaten sind einfach im Supermarkt, in der Drogerie oder der Apotheke erhältlich. Den Abschluss des Buches bildet die Antwort auf die Frage, welche Kräuter für welchen Hauttyp geeignet sind - mit besonderem Blick auf die Sekundären Pflanzenwirkstoffe. , Kabel & Drähte > Autoelektrik , Erscheinungsjahr: 20220419, Produktform: Leinen, Autoren: Tragner, Eva, Seitenzahl/Blattzahl: 264, Abbildungen: Durchgehend farbig bebildert, Keyword: Haarpflege selber machen; Naturkosmetik; Trockenshampoo selbst herstellen; natürliche Gesichtspflege; natürliche Kosmetikprodukte; natürliches Haarshampoo; natürliche Pflegeprodukte; natürlicher Sonnenschutz; Kosmetik aus Kräutern; natürliche Kosmetik; Gesichtsmaske selbst herstellen; Kosmetik selber machen; Naturkosmetik selbst machen; Natürliche Pflege; natürliche Haarpflege; Natürliche Hautpflege; Naturkosmetikrezepte; Haarpflege selbst machen; Gesichtspflege seber machen; Naturkosmetik selber machen; Haarshampoo selbst herstellen; Shampoo selbst herstellen; Naturparfüm, Fachschema: Kosmetik / Schön~Schönheit (Kosmetik) - Schönheitspflege, Thema: Entdecken, Warengruppe: TB/Schönheit/Kosmetik, Fachkategorie: Kosmetik, Haare und Beauty, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stocker Leopold Verlag, Verlag: Stocker Leopold Verlag, Verlag: Leopold Stocker Verlag GmbH, Länge: 253, Breite: 188, Höhe: 23, Gewicht: 992, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 275850030,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
FoxESS 'CS2900'(0% MwSt §12 III UstG)CS2900 Artikelnummer 30-218-29201-00 Marke FOX ESS Hersteller FOX ESS Herstellungsland China Garantie in Jahren 10 HS-code 85076000 System FoxESS Stromspannung Hoch Ausführung Lithium Weitere Informationen Nutzbare Batteriekapazität (kWh) 2.88 Max. Entladetiefe 90% Ladezyklen 6000 Betriebstemperatur -10~55°C Schutzart (IP) IP65 Breite (mm) 570 Höhe (mm) 350 Tiefe (mm) 380841,00 €*Versand: 99,90 €Sichere Weiterleitung zum Anbieter
-
GoodWe 'BAT60'(0% MwSt §12 III UstG)Nutzbare Batteriekapazität: 60 kWh Anzahl der Batteriemodule: 6 mit jeweils 10,24 kWh Nennspannung: 307,2 V Max. Lade-/ Entladestrom: 180/220 A Kommunikation: CAN Schutzklasse: IP55, C4 Standard, optional C5-M Zertifikate: IEC62619 / IEC63056 / IEC60730 / IEC62477 / VDE2510 / ISO13849 IEC62040 / N140 / EU 2023 / 1542 / UN38.316334,50 €*Versand: 249,90 €Sichere Weiterleitung zum Anbieter
-
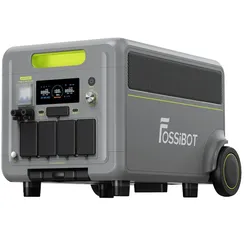
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.